주식 주문방법과 거래시간, 결제일까지 확인했다면 이제 주식을 보유하는 동안 내 계좌의 수익과 손실을 어떻게 확인하는지 알아둘 필요가 있습니다.
🔎 주식 결제일은 언제? 매도 후 출금날짜와 예수금 확인
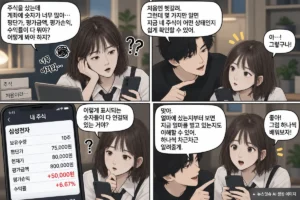
주식을 사고 나면 주가가 계속 움직이기 때문에 현재 얼마를 벌고 있는지 또는 손실을 보고 있는지 확인할 수 있어야 합니다.
이번 글에서는 주식 수익률을 확인할 때 필요한 평단가·평가금액·평가손익의 의미와 계산 방법을 알아보겠습니다.
📌 목차
주식 수익률은 어떻게 계산할까?
주식을 샀다면 현재 주가가 올랐는지만 보는 것이 아니라 내가 투자한 금액을 기준으로 얼마나 수익이나 손실이 났는지 확인해야 합니다.
예를 들어 같은 주식의 현재가가 8만원이라도 7만원에 산 사람은 수익이 나지만, 9만원에 산 사람은 손실을 보게 됩니다.
이처럼 주식 수익률은 내가 투자한 금액에 비해 현재 얼마나 벌거나 잃고 있는지를 보여주는 숫자입니다.
증권사 앱에서는 수익률을 자동으로 계산해 보여주지만, 어떤 기준으로 계산되는지 알아두면 계좌의 손익을 이해하기 쉽습니다.
예를 들어 주식을 100만원어치 샀는데 현재 그 주식의 가치가 110만원이 됐다고 해보겠습니다.
매수금액 1,000,000원
↓
현재 평가금액 1,100,000원
↓
평가손익 +100,000원
↓
수익률 +10%
주식 수익률은 다음과 같이 계산됩니다.
평가손익 ÷ 매수금액 × 100 = 수익률
100,000원 ÷ 1,000,000원 × 100 = +10%
즉 100만원을 투자해 현재 10만원의 평가이익이 발생했다면 수익률은 +10%입니다.
반대로 현재 평가금액이 90만원이라면 10만원의 평가손실이 발생한 것이므로 수익률은 -10%가 됩니다.
평단가는 무엇일까?
주식을 사고 나면 현재 주가와 함께 내가 이 주식을 평균적으로 얼마에 샀는지 확인해야 합니다. 이 가격을 평단가라고 합니다.
예를 들어 삼성전자 주식을 1주당 70,000원에 10주 샀다면
70,000원 × 10주
↓
총 매수금액 700,000원
↓
평단가 70,000원
이 됩니다.
같은 주식을 여러 번 다른 가격에 사면 평단가는 어떻게 될까요?
예를 들어 같은 주식을 두 번에 나누어 샀다고 해보겠습니다.
- 1차 매수: 70,000원 × 5주 = 350,000원
- 2차 매수: 80,000원 × 5주 = 400,000원
두 번의 매수금액을 합하면 750,000원, 보유한 주식은 모두 10주입니다.
총 매수금액 750,000원
↓
보유수량 10주
↓
750,000원 ÷ 10주
↓
평단가 75,000원
이 됩니다.
여기서 중요한 것은 두 매수가격의 단순한 중간값을 구하는 것이 아니라 매수한 수량까지 함께 계산한다는 점입니다.
예를 들어
- 70,000원에 9주 매수
- 80,000원에 1주 매수
했다면 총 매수금액은 710,000원입니다.
710,000원 ÷ 10주 = 71,000원
따라서 평단가는 71,000원이 됩니다.
즉 같은 주식을 추가로 매수하면 얼마에 몇 주를 더 샀는지에 따라 평단가가 올라가거나 내려갈 수 있습니다.
현재가와 평단가는 무엇이 다를까?
증권사 계좌에서는 보통 평단가와 현재가를 함께 확인할 수 있습니다.
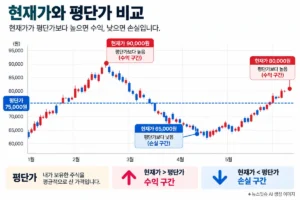
- 평단가: 내가 보유한 주식을 평균적으로 산 가격
- 현재가: 현재 시장에서 거래되고 있는 가격
국내주식의 종목별 시세와 시장 데이터는 KRX 정보데이터시스템에서도 확인할 수 있습니다.
예를 들어 평단가가 75,000원이라면 현재가가 80,000원일 때는 평단가보다 높은 상태, 현재가가 70,000원일 때는 평단가보다 낮은 상태입니다.
현재가 > 평단가 → 수익 구간
현재가 < 평단가 → 손실 구간
두 가격의 차이가 실제 계좌에서 얼마의 이익이나 손실로 표시되는지는 평가금액과 평가손익을 보면 알 수 있습니다.
평가금액과 평가손익은 무엇일까?
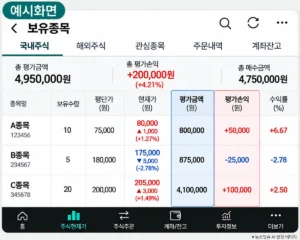
평가금액은 현재 주가를 기준으로 내가 보유한 주식이 지금 얼마의 가치가 있는지 보여주는 금액입니다.
앞의 예시처럼 현재가가 80,000원이고 10주를 보유하고 있다면
현재가 80,000원 × 보유수량 10주
↓
평가금액 800,000원
이 됩니다.
평가손익은 이 평가금액과 주식을 사는 데 들어간 매수금액의 차이입니다.
매수금액이 750,000원이었다면
평가금액 800,000원 – 매수금액 750,000원
↓
평가손익 +50,000원
이 됩니다.
정리하면
- 매수금액: 주식을 사는 데 들어간 금액
- 평가금액: 현재 주가를 기준으로 계산한 보유주식의 가치
- 평가손익: 평가금액과 매수금액의 차이
평단가부터 수익률까지 한 번에 보기
이번에는 다른 사례로 계좌의 숫자가 어떻게 연결되는지 살펴보겠습니다.
평단가 40,000원에 20주를 보유하고 있고 현재가가 46,000원이라고 해보겠습니다.
매수금액
40,000원 × 20주 = 800,000원
평가금액
46,000원 × 20주 = 920,000원
평가손익
920,000원 – 800,000원 = +120,000원
수익률은
120,000원 ÷ 800,000원 × 100 = 15%
가 됩니다.
즉 평단가와 보유수량으로 매수금액을 확인하고, 현재가에 따라 평가금액이 달라지면서 평가손익과 수익률도 함께 달라집니다.
평가손익과 실현손익
계좌에 수익률이 +10%로 표시되어 있어도 주식을 보유하고 있다면 수익이 최종적으로 확정된 것은 아닙니다.
주식을 보유하는 동안에는 주가가 계속 움직이기 때문에 평가손익과 수익률도 함께 변합니다.
- 평가손익: 보유 중인 주식의 현재 손익
- 실현손익: 주식을 매도해 확정된 손익
따라서 계좌에 표시되는 주식 수익률은 현재 주가를 기준으로 한 손익 상태로 보고, 주식을 매도해 확정된 실현손익과 구분해서 이해하면 됩니다.
계좌에서 무엇을 확인할까?
증권사 앱에 표시되는 수익률은 수수료·세금 등의 반영 여부와 증권사의 계산 기준에 따라 단순 계산한 수익률과 차이가 날 수 있습니다.
계좌에서는 수익률만 보기보다 다음 숫자를 함께 확인하면 현재 보유한 주식의 상태를 이해하기 쉽습니다.
- 평단가: 평균적으로 얼마에 샀는지
- 현재가: 지금 얼마에 거래되는지
- 평가금액: 보유주식의 현재 가치
- 평가손익: 현재 발생한 수익 또는 손실
- 수익률: 투자금 대비 손익의 비율
주식을 매도한 뒤 확정된 손익은 증권사 앱의 거래내역·매매손익·실현손익 등의 메뉴에서 확인할 수 있습니다. 메뉴 이름과 계산 방식은 증권사마다 다를 수 있습니다.
주식을 다른 증권사로 옮기면 어떻게 될까?
보유한 주식을 매도하지 않고 다른 증권사 계좌로 옮기는 것을 타사대체출고·타사대체입고 또는 주식 이관이라고 합니다.
예를 들어 A증권사에서 삼성전자 10주를 보유하고 있다면 주식을 팔고 다시 사는 것이 아니라 보유한 10주를 B증권사 계좌로 옮기는 방식입니다.
일반적인 과정은 다음과 같습니다.
옮겨갈 증권사 계좌 개설
↓
현재 증권사에서 타사대체출고 신청
↓
받을 증권사·계좌번호·종목·수량 입력
↓
새 증권사 계좌에서 입고 확인
신청 방법과 가능 시간, 수수료 등은 증권사마다 다를 수 있습니다.
주식을 옮긴다고 해서 보유수량이나 시장의 현재가가 이관 때문에 바뀌는 것은 아닙니다. 다만 이관 후에는 새 증권사 계좌에 매입단가가 어떻게 반영됐는지 확인하는 것이 좋습니다. 특히 해외주식은 매입가격 정보의 확인이나 입력이 필요한 경우가 있습니다.
매입단가가 다르게 표시되면 이를 기준으로 계산되는 평가손익과 수익률도 이전 계좌와 다르게 보일 수 있기 때문입니다.
따라서 주식을 옮긴 뒤에는 다음 항목을 확인하면 됩니다.
- 보유수량이 제대로 옮겨졌는지
- 평단가·매입단가가 어떻게 반영됐는지
- 평가손익·수익률이 어떻게 표시되는지
- 이관 수수료가 발생했는지
평단가와 수익률을 확인하는 방법을 알았다면, 실제 거래에서 주문이 체결되지 않거나 주문가능금액·증거금 부족 등의 이유로 주문이 되지 않는 경우도 함께 알아둘 필요가 있습니다.
🔎주식 미체결은 왜 생길까? 주문이 안 되는 이유와 확인 방법
※ 본 글은 작성일 기준 공식 자료를 바탕으로 작성한 정보 제공 목적의 콘텐츠입니다. 일부 초안과 이미지는 생성형 AI를 활용했으며, 게시 전 내용을 확인·수정했습니다. 실제 투자 전에는 해당 금융회사와 공식 자료에서 최신 조건을 확인하시기 바랍니다. 자세한 내용은 콘텐츠 운영 안내에서 확인할 수 있습니다.